
El fortalecimiento de El Niño introduce un nuevo factor de presión para el comercio internacional. La Organización Meteorológica Mundial (OMM) calcula una probabilidad cercana al 100% de que el fenómeno persista hasta febrero de 2027 y prevé que alcance una intensidad muy fuerte hacia finales de 2026. Las alteraciones de las lluvias y las temperaturas elevan el riesgo de sequías, inundaciones y daños en infraestructura utilizada para movilizar mercancías.
El impacto adquiere importancia por la dependencia del comercio mundial del transporte marítimo. ONU Comercio y Desarrollo (UNCTAD) estima que alrededor del 80% del movimiento mundial de mercancías se realiza por mar, mientras el Canal de Panamá concentra aproximadamente el 3% del comercio marítimo global por volumen. Una alteración en estos corredores puede extender sus efectos desde los países exportadores hasta los mercados de destino.
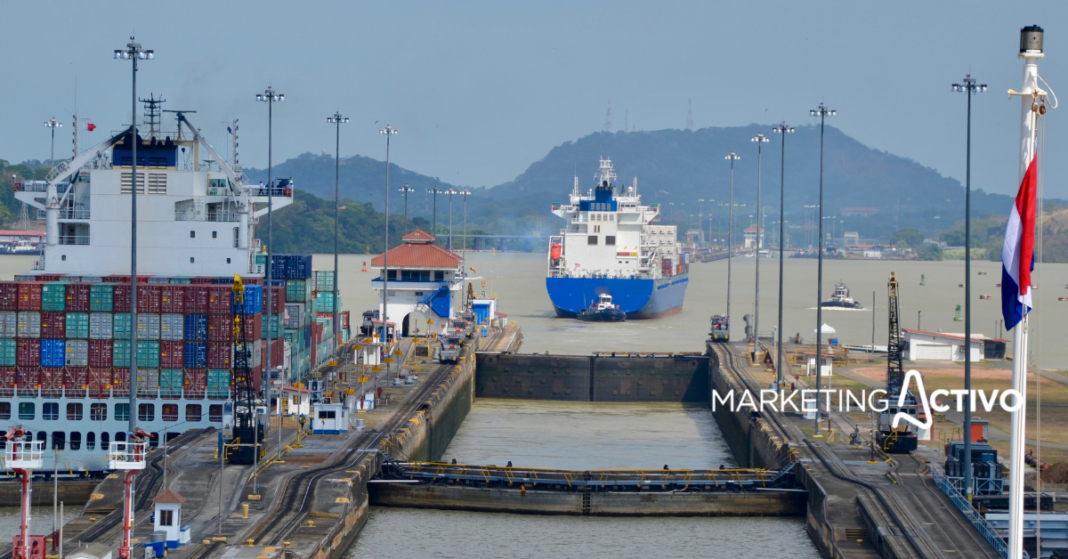
El Canal de Panamá ya ha tenido que ajustar sus operaciones por precipitaciones inferiores a las esperadas. En septiembre, la Autoridad del Canal redujo los cupos hasta un total de 32 tránsitos diarios, frente a los 36 habituales. Aunque anunció un aumento a 33 desde el 15 de octubre por una mejora de las lluvias, mantiene un déficit hídrico y advierte que los buques sin reserva pueden enfrentar demoras.
Restricciones pueden traducirse en recorridos más largos y mayores costos.
Kpler calcula que un viaje típico entre el golfo de Estados Unidos y China requiere unos 35 días a través de Panamá, frente a 53 días por una ruta alternativa cuando esa vía no está disponible y Suez tampoco resulta viable. La diferencia podría elevar hasta en 50% los costos de determinadas exportaciones norteamericanas, debido principalmente al mayor uso de buques, combustible y tiempo de navegación.
El riesgo económico no se limita al transporte. La Comisión Económica para América Latina y el Caribe (CEPAL) estima que un episodio extremo de El Niño podría provocar una pérdida acumulada equivalente a al menos el 2% del PIB regional en tres años, con cerca de la mitad del impacto concentrado en el primero. Para los exportadores, las consecuencias pueden aparecer tanto en la producción como en los costos necesarios para transportar, almacenar, asegurar y entregar mercancías, reduciendo los márgenes incluso cuando la demanda internacional se mantiene.