Las alianzas entre marcas pueden mejorar la percepción y la intención de compra

Las colaboraciones entre marcas de diferentes tamaños y sectores pueden modificar la evaluación de los productos y la intención de compra de los consumidores. Estudios recientes sobre co-branding muestran que los resultados de estas asociaciones dependen de factores como el reconocimiento de las empresas participantes, su compatibilidad y el valor percibido de la propuesta conjunta.

Una investigación publicada en octubre de 2025 en Journal of Retailing and Consumer Services analizó tres experimentos con 1.318 participantes. Los resultados mostraron que, en alianzas entre marcas con distintos niveles de reconocimiento, dar mayor protagonismo visual a la marca menos fuerte mejoraba la evaluación del producto conjunto. Este efecto estuvo relacionado con una mayor percepción de compromiso entre las empresas participantes.

Cómo influyen las alianzas entre marcas en la intención de compra

Otro estudio, publicado en febrero de 2026 en la revista científica Acta Psychologica, encontró relaciones positivas entre el reconocimiento de las marcas asociadas, su compatibilidad y la lealtad del consumidor con la intención de compra. La investigación identificó que el valor emocional y social atribuido a los productos conjuntos desempeña un papel importante en estas relaciones.

Los resultados también mostraron diferencias entre los factores analizados. El reconocimiento de las marcas presentó la mayor influencia positiva sobre el valor social percibido, mientras que la lealtad tuvo el efecto más fuerte sobre el valor emocional. Ambos componentes mostraron asociaciones positivas con la intención de compra, lo que evidencia que los consumidores no evalúan estas colaboraciones únicamente por las características funcionales del producto.

Sin embargo, esa respuesta favorable no implica necesariamente un aumento de las ventas. La evidencia distingue así dos efectos de estas colaboraciones: su capacidad para modificar la valoración de los productos y la necesidad de comprobar si esa percepción se traduce en resultados comerciales.
Las fallas tecnológicas mantienen elevados costos pese a la reducción de interrupciones

0

Las fallas tecnológicas continúan generando costos elevados para las empresas. Según el informe Annual Outage Analysis 2026, de Uptime Institute, el 57 % de los encuestados en 2025 indicó que su última interrupción grave costó más de USD 100.000. Además, uno de cada cinco reportó costos superiores a USD 1 millón. Estas cifras incluyen diferentes consecuencias económicas, no solo ventas perdidas.

El estudio, publicado el 11 de mayo de 2026, también detectó un aumento de los incidentes relacionados con infraestructura externa. Las fallas de fibra óptica y conectividad registraron una mayor presencia entre los casos documentados. Además, estos problemas pueden provocar interrupciones prolongadas debido a la dependencia de redes y servicios administrados por terceros.

Los efectos alcanzan a diferentes actividades comerciales. Las interrupciones pueden afectar tiendas virtuales, sistemas de pago, aplicaciones empresariales y servicios de alojamiento. Un caso ocurrió en junio de 2022, cuando Cloudflare sufrió una falla que afectó a 19 centros de datos. El incidente comprometió aproximadamente el 50 % de las solicitudes procesadas por su red.

A pesar de estos riesgos, Uptime Institute registró una disminución de las interrupciones por instalación durante cinco años consecutivos. Sin embargo, el ritmo de mejora se ha desacelerado. El suministro eléctrico sigue siendo la principal causa de los incidentes de mayor impacto. A esto se suman nuevas exigencias operativas relacionadas con el procesamiento de datos y la inteligencia artificial.

Las inversiones en infraestructura también están cambiando. Según el informe, los operadores están destinando recursos a sistemas de automatización y control. No obstante, las evaluaciones de resiliencia siguen concentradas principalmente en los sistemas internos y prestan menor atención a los proveedores externos. Así, aunque las interrupciones son menos frecuentes, sus costos continúan representando un desafío para la continuidad de los servicios digitales.

Las pequeñas marcas apuestan por la diferenciación frente a los grandes presupuestos

Las pequeñas empresas enfrentan el desafío de ganar visibilidad en mercados donde las grandes marcas cuentan con mayores presupuestos de publicidad y distribución. En lugar de competir bajo las mismas condiciones, algunos negocios pueden concentrarse en segmentos específicos y construir propuestas comerciales alrededor de atributos que los distingan.

Según el Banco Mundial, las pequeñas y medianas empresas representan aproximadamente el 90 % de los negocios y más del 50 % del empleo mundial. La institución señala, además, que las dificultades para acceder a financiamiento siguen siendo uno de los principales obstáculos para su desarrollo.

Estas restricciones hacen relevante la selección de estrategias comerciales. La diferenciación comercial de las pequeñas empresas se manifiesta en la especialización de productos, la incorporación de atributos locales y el desarrollo de propuestas dirigidas a segmentos específicos de consumidores. Estas características forman parte de modelos de negocio que compiten mediante factores distintos al precio y al volumen de inversión publicitaria.

La expansión de los canales digitales ha ampliado los espacios de comunicación y comercialización para las marcas de menor tamaño. Las redes sociales, las plataformas de comercio electrónico y las herramientas de publicidad digital permiten desarrollar acciones dirigidas a públicos específicos, aunque su alcance y resultados varían según el mercado, el sector y los recursos disponibles.

En este escenario, la diferenciación constituye uno de los factores que intervienen en el posicionamiento de las pequeñas empresas. La especialización, la identidad de marca y la relación con los consumidores forman parte de las características que distinguen sus propuestas comerciales en mercados donde conviven negocios de diferentes tamaños.

Las marcas que invitan al público a participar también deben ceder parte del control creativo

0

La participación del consumidor en las marcas está modificando la forma de desarrollar campañas publicitarias. Una iniciativa presentada durante el Super Bowl de 2025 llevó esta colaboración a uno de los principales eventos publicitarios de Estados Unidos. A través del concurso Crash the Super Bowl, la marca convocó al público a crear sus propios anuncios y recibió más de 2.000 propuestas.

El concurso permitió que participantes externos desarrollaran sus propias interpretaciones del producto, utilizando recursos narrativos y enfoques creativos diferentes de los concebidos inicialmente por la empresa. La iniciativa trasladó una parte de la generación de ideas fuera de los equipos profesionales contratados por la marca, aunque conservó la selección final y las decisiones sobre la difusión del anuncio.

Se amplían las posibilidades creativas

Abrir estos procesos a los consumidores permite incorporar perspectivas, experiencias y formas de expresión que no siempre surgen dentro de los equipos de las empresas. Además de aportar ideas, los participantes pueden contribuir a identificar elementos de la marca que generan interés y nuevas posibilidades de comunicación. Esta colaboración también modifica la relación con el público, que deja de intervenir únicamente como receptor de los mensajes y puede participar directamente en su creación.

Los resultados de la campaña permiten dimensionar el alcance de esa participación. Según el caso presentado por la agencia Goodby Silverstein & Partners, la iniciativa recibió más de 2.000 anuncios creados por aficionados y 158.654 votos del público. Además, registró 3,5 millones de visitas a su sitio web y 21.900 millones de impresiones de relaciones públicas. La agencia también reportó un incremento de 0,5 puntos porcentuales en la penetración de la marca en los hogares y de 0,9 puntos entre la generación Z.

La economía circular abre oportunidades de inclusión para los recicladores

La participación de recicladores en la economía circular está creciendo mediante alianzas entre empresas, cooperativas y organizaciones sociales en América Latina. Estas iniciativas buscan recuperar mayores volúmenes de materiales y fortalecer las condiciones de trabajo de quienes realizan la recolección y clasificación de residuos. Los programas incluyen capacitación, equipamiento y nuevas oportunidades de comercialización.

En Colombia, Tetra Pak reportó la recuperación de 4.400 toneladas de envases posconsumo durante 2025, equivalentes a una tasa de reciclaje del 21,4 %. Según su informe de sostenibilidad, 36.700 recicladores de oficio se benefician directa o indirectamente de las iniciativas que impulsa en el país. La infraestructura vinculada al aprovechamiento de estos materiales comprende más de 335 organizaciones gestoras y tiene presencia en 21 departamentos.

En Ecuador, la misma empresa informó que durante 2025 se reciclaron 2.909 toneladas de envases, un 15 % más que el año anterior. La operación se apoya en alianzas con organizaciones como la Red Nacional de Recicladores del Ecuador (Renarec), ReciVeci y otros gestores.

Otro modelo se desarrolla en Brasil mediante Novo Ciclo, una iniciativa de Danone Ecosystem que trabaja con cooperativas de recicladores. El proyecto reporta 1.348 recicladores y técnicos cuyos ingresos fueron incrementados o asegurados, junto con una recuperación anual de 29.500 toneladas de materiales. Su intervención incluye formación administrativa, centros de gestión de residuos y herramientas tecnológicas para las organizaciones participantes.

Las experiencias de Colombia, Ecuador y Brasil muestran cómo la economía circular abre oportunidades de inclusión económica para los recicladores. Mediante alianzas con empresas y cooperativas, estas iniciativas amplían el acceso a mercados y fortalecen la participación de los trabajadores en las cadenas de recuperación de materiales.


La ocasión de consumo influye en cuánto gastan y qué compran los consumidores

Una cena cotidiana y una reunión con invitados pueden generar decisiones de compra muy diferentes, incluso dentro de un mismo hogar. El tiempo disponible, la compañía y el presupuesto influyen en los productos elegidos. Estas ocasiones de consumo adquieren relevancia en las investigaciones sobre comportamiento del consumidor, tradicionalmente centradas en variables como edad, ingresos y composición familiar.

En mayo de 2026, Circana presentó una herramienta que relaciona los registros de compra con los hábitos de alimentación de los mismos consumidores en Estados Unidos. Sus primeros resultados encontraron que el gasto promedio por persona en una cena preparada en casa era de USD 3,78. Cuando participaban invitados adultos, el gasto aumentaba un 36 %.

El comportamiento de compra cambia según las circunstancias

La elección entre productos económicos y opciones prémium presenta diferencias similares. El informe A Tale of Two Consumers, publicado por NielsenIQ y World Data Lab en agosto de 2026, encontró que los consumidores alternan entre ambas opciones según el valor que atribuyen a cada compra. Este comportamiento se presenta en distintos grupos de edad e ingresos y permite que una misma persona reduzca gastos en determinadas categorías mientras elige productos de mayor precio en otras.

Para fabricantes y comercios, las ocasiones de consumo aportan información que la segmentación demográfica no permite identificar por sí sola. Las circunstancias de cada compra pueden modificar las cantidades adquiridas, los formatos elegidos y la disposición a pagar. Los estudios de Circana y NielsenIQ documentan estas diferencias y muestran cómo relacionar las ventas con las necesidades que las motivan permite identificar oportunidades comerciales que no resultan evidentes al observar únicamente el perfil de los compradores.

El 63 % de los comercios electrónicos vende a través de tres o más plataformas

0

La comercialización a través de múltiples plataformas gana presencia entre las empresas de comercio electrónico. Según el E-Commerce Trends Report 2025: Business Edition, de DHL, el 63 % de los negocios encuestados vende mediante tres o más canales digitales. La expansión de este modelo refleja la coexistencia de tiendas propias, marketplaces y redes sociales como espacios de comercialización.

La investigación, publicada en octubre de 2025, recopiló información de más de 4.000 empresas de 19 países. Sus resultados muestran que el 68 % de los comercios participantes utiliza Amazon y el 87 % mantiene presencia en redes sociales. Además, el 64 % realiza ventas internacionales, lo que evidencia el alcance de las plataformas digitales en las operaciones comerciales.

Los negocios pequeños dependen más de los marketplaces

El estudio identifica diferencias según el tamaño de las empresas. Los trabajadores independientes y las microempresas presentan una mayor dependencia de los marketplaces, mientras que los negocios pequeños, medianos y grandes tienden a concentrarse más en sus propias tiendas digitales. Esta distribución refleja distintas estructuras comerciales y capacidades para gestionar canales de venta.

La concentración de operaciones en una sola plataforma también expone a los negocios a modificaciones en comisiones, condiciones de comercialización y mecanismos de visibilidad. Estos cambios pueden alterar los costos de operación y el acceso a los compradores. En contraste, la presencia en varios canales distribuye la actividad comercial entre diferentes plataformas, aunque incorpora nuevas exigencias de gestión, inventario y logística.

Los resultados reflejan una transformación en la forma en que las empresas comercializan sus productos, con una creciente presencia en múltiples plataformas. Esta tendencia también pone de relieve los riesgos de concentrar las ventas en un único canal, donde los cambios en las condiciones comerciales pueden afectar directamente las operaciones.

El diseño funcional de los envases gana relevancia en las decisiones de compra

El diseño de los envases influye en la forma en que los consumidores evalúan y utilizan los productos. Más allá de su apariencia, características como la facilidad de apertura, la conservación del contenido y la comodidad de uso forman parte de las preferencias de compra. Estos atributos adquieren relevancia en categorías donde el empaque interviene directamente en la experiencia de consumo.

Una investigación de McKinsey, publicada en junio de 2025 y realizada con 11.136 consumidores de 11 países, encontró que la seguridad alimentaria y la vida útil son los atributos más valorados de los envases. La facilidad de uso y la durabilidad también figuran entre los factores considerados por los compradores, mientras que la apariencia ocupa una posición menos relevante en la evaluación general.

La funcionalidad influye en las preferencias

Los resultados reflejan la importancia de las características prácticas del empaque. Los formatos portátiles, resellables o con sistemas de dosificación ofrecen distintas formas de utilizar y conservar un mismo producto. Estas características están presentes en categorías como alimentos, bebidas y cuidado personal, donde el tamaño, la apertura y el almacenamiento condicionan las modalidades de consumo.

La investigación también identificó diferencias en las prioridades ambientales. El 51 % de los encuestados consideró que el impacto ambiental de los envases era muy o extremadamente importante, una proporción similar a la registrada en 2023. Sin embargo, la seguridad del producto y su conservación mantuvieron mayor peso relativo en las preferencias generales de los consumidores.

Los resultados evidencian que la funcionalidad del envase tiene un peso relevante en las preferencias de los consumidores. La protección del contenido, la facilidad de uso y la conservación destacan frente a los atributos estéticos. Esta diferencia refleja cómo el empaque interviene en la experiencia de consumo y en la valoración de los productos, en un mercado donde las exigencias de practicidad conviven con una creciente atención al impacto ambiental.

El alza de los combustibles presiona los costos y precios en América Latina

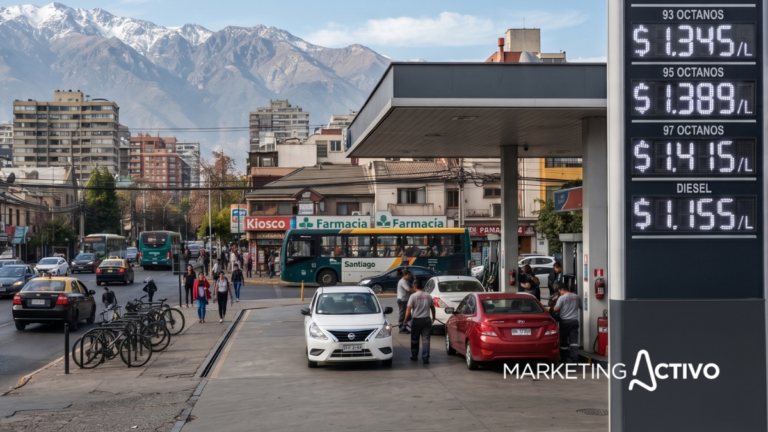
El alza de combustibles en América Latina responde a las tensiones en el suministro mundial de petróleo y sus derivados. Los conflictos en Oriente Medio, los ataques a instalaciones de refinación y las dificultades del transporte marítimo han elevado los costos internacionales. La reducción de la oferta de diésel y el encarecimiento de los fletes añaden presión sobre el transporte, la distribución y la producción regional.

Chile ofrece una de las señales más recientes. El Instituto Nacional de Estadísticas informó el 13 de octubre que el Índice de Costos del Transporte aumentó 2,9 % en septiembre de 2026, principalmente por el encarecimiento de los combustibles, cuyo componente subió 10,2 % mensual. El indicador acumuló un incremento del 11,9 % entre enero y septiembre, reflejando mayores gastos para la actividad del transporte de carga.

En Brasil, el gobierno anunció el 9 de octubre nuevas medidas para contener el encarecimiento de los carburantes. Entre ellas figuran la eliminación temporal de tributos federales sobre la gasolina y una subvención adicional de 1,40 reales por litro de diésel importado, que se suma al apoyo de 2,12 reales vigente. La decisión busca asegurar el abastecimiento y limitar el traslado del aumento internacional a los precios internos.

México también mantiene mecanismos fiscales para amortiguar los incrementos de las gasolinas y el diésel. Los estímulos al Impuesto Especial sobre Producción y Servicios reducen la carga tributaria sobre los combustibles, aunque también afectan la recaudación pública. Estas medidas muestran cómo los gobiernos pueden contener temporalmente los precios al consumidor, trasladando parte del costo del encarecimiento energético a las cuentas fiscales.

El transporte amplifica la presión sobre los precios

El efecto económico no se limita al precio que pagan los conductores. Un mayor gasto en combustibles modifica los costos de movilización de mercancías, distribución de alimentos y prestación de servicios. Las empresas pueden absorber una parte mediante sus márgenes o trasladarla a sus tarifas y precios finales. La magnitud y velocidad de ese ajuste dependen de las condiciones competitivas y de los contratos comerciales.

La evolución de los precios dependerá también de la capacidad de cada país para amortiguar el encarecimiento internacional. Los importadores de combustibles enfrentan mayores costos de abastecimiento, que pueden agravarse con la depreciación de sus monedas. En los países productores de petróleo, los ingresos adicionales por exportaciones no eliminan necesariamente la presión sobre los derivados refinados. Estas diferencias condicionan cuánto del aumento energético terminará reflejándose en los precios al consumidor y cuánto será absorbido por las empresas o las cuentas públicas.

Los consumidores también pueden descubrir nuevas oportunidades de negocio

Los consumidores no siempre utilizan los productos de la manera prevista por sus fabricantes. Algunas adaptaciones responden a necesidades prácticas, mientras otras buscan personalizarlos o darles nuevas funciones. Estas modificaciones pueden revelar oportunidades comerciales que no estaban contempladas en el diseño original y dar lugar a accesorios, presentaciones o categorías de productos.

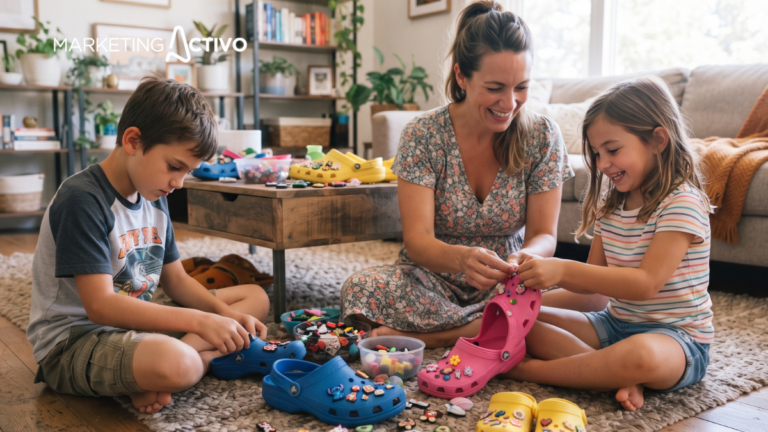
Un ejemplo es Jibbitz, una línea de accesorios decorativos para calzado. Su origen se remonta a una iniciativa de Sheri Schmelzer y sus tres hijos, quienes comenzaron a colocar adornos intercambiables en los orificios de sus zapatos Crocs. La idea permitió modificar su apariencia sin reemplazarlos y dio lugar a un negocio independiente que, en octubre de 2006, ya contaba con más de 300 diseños distribuidos en 4.000 puntos de venta de Estados Unidos y Europa.

Ese mismo año, el fabricante del calzado adquirió el negocio por USD 10 millones, más un pago adicional potencial de hasta USD 10 millones sujeto a resultados financieros. Casi dos décadas después, los accesorios representaron el 8 % de las ventas de la marca Crocs en 2025, cuyos ingresos alcanzaron USD 3.325,8 millones. La compañía también extendió las opciones de personalización hacia bolsos y otros artículos.

La personalización amplía las oportunidades comerciales

El negocio ha incorporado colecciones y acuerdos con franquicias del entretenimiento para renovar sus diseños. En 2025 desarrolló productos vinculados a Stranger Things y otras propiedades culturales. En 2026 anunció una colaboración global con LEGO que contempla nuevos modelos de calzado y accesorios decorativos. Estas iniciativas amplían las opciones disponibles para los consumidores sin depender exclusivamente del lanzamiento de nuevos productos principales.

Lo que comenzó como una práctica doméstica de personalización evolucionó hasta convertirse en una línea de productos con distribución internacional y acuerdos de licencia. Casi dos décadas después de su adquisición, esta marca mantiene una participación relevante en las ventas del fabricante, con una oferta que continúa ampliándose hacia nuevos diseños, formatos y colaboraciones comerciales.