Inicio Blog Página 8

El modelo de suscripción pone el foco en la retención y el valor

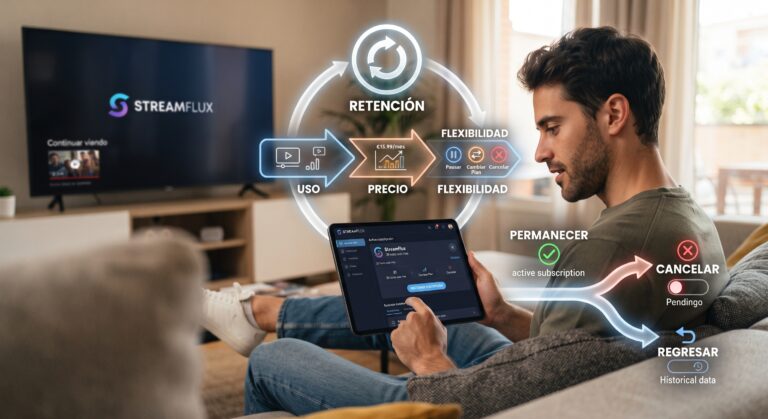
Conseguir que un consumidor se suscriba ya no garantiza una relación estable. En servicios de streaming, software, membresías y otras propuestas recurrentes, la decisión se renueva cada vez que llega un nuevo cobro. El uso que recibe el servicio, el precio y la posibilidad de adaptar o pausar el plan influyen en si el usuario permanece, cancela o incluso regresa más adelante.

Los datos de Recurly muestran esa dinámica. Su State of Subscriptions 2026, elaborado con información de 76 millones de suscriptores y 2.200 comercios, situó el crecimiento general de las suscripciones en 12,6%, frente a 15,4% anteriormente. Al mismo tiempo, casi una de cada cuatro nuevas altas correspondió a antiguos suscriptores que regresaron.

El uso aparece como uno de los factores detrás de las cancelaciones. Según Recurly, 52% de los consumidores canceló al menos una suscripción durante el último año por no utilizarla suficientemente. El precio elevado y la pérdida de interés también figuran entre los motivos señalados.

Precio y flexibilidad pesan en la permanencia

El costo es otro elemento que entra en la evaluación. El Global Consumer Insights Report 2025 de Chargebee, basado en 1.454 consumidores de Estados Unidos y Reino Unido, encontró que 90% había observado aumentos de precio en una o más suscripciones durante el año anterior. Solo 58% consideró justificado el incremento y 37% dijo haber cancelado alguna suscripción como respuesta a esas subidas.

La posibilidad de adaptar el servicio también gana importancia. En el mismo estudio, 78% consideró muy o extremadamente importante poder pausar, cambiar o ajustar una suscripción. Además, 67% se mostró dispuesto a utilizar un esquema basado en consumo o un modelo híbrido si estuviera disponible.

El streaming permite observar esta presión en una categoría específica. Deloitte reportó en marzo de 2026 que 41% de los consumidores estadounidenses había cancelado algún servicio de video por suscripción durante los seis meses anteriores. Los hogares suscriptores declararon un gasto promedio de USD 69 mensuales y 73% manifestó frustración por los continuos incrementos de precios.

Incluso los servicios preferidos están expuestos a esa sensibilidad. El 61% de los encuestados por Deloitte dijo que probablemente cancelaría su plataforma favorita ante un aumento mensual de USD 5. El estudio encontró además que 22% había cancelado un servicio y posteriormente había regresado a él durante los seis meses anteriores.

Altas, cancelaciones, pausas y reactivaciones forman parte de un mismo ciclo, mientras el valor percibido se vuelve determinante cada vez que el consumidor decide si mantiene otra mensualidad.


Diseñar para más personas: la accesibilidad entra en la experiencia de marca

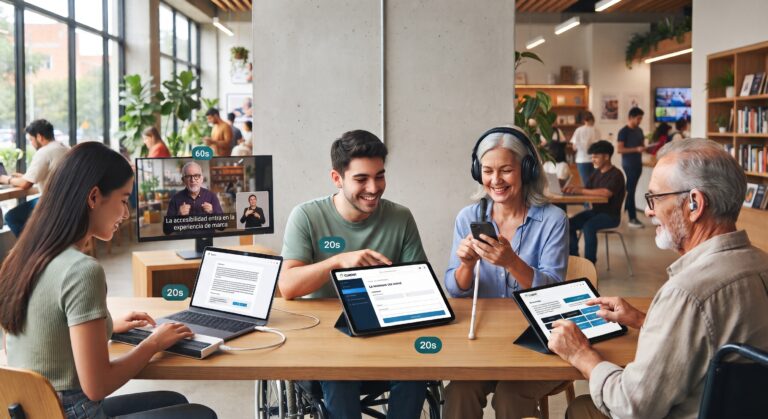
La accesibilidad digital ya no se limita a una discusión técnica sobre cómo está construida una página web. También aparece en acciones cotidianas como leer información, completar un formulario, comprar online, utilizar una aplicación o ver un video. A medida que más servicios migran a canales digitales, la facilidad —o dificultad— con la que distintas personas pueden utilizarlos pasa a formar parte de la experiencia que una empresa ofrece.

Los datos muestran que todavía existen barreras extendidas. El informe WebAIM Million 2026, basado en el análisis automatizado de un millón de páginas de inicio, detectó fallos asociados con las pautas WCAG en 95,9% de ellas. En total, registró 56,1 millones de errores, un promedio de 56,1 por página, 10,1% más que en la medición de 2025.

Entre los problemas más frecuentes estuvieron el bajo contraste del texto, presente en 83,9% de las páginas, y las imágenes sin texto alternativo, detectadas en 53,1%. También aparecieron campos de formularios sin etiquetas adecuadas en 51% y enlaces vacíos en 46,3%. WebAIM advierte que las herramientas automatizadas solo identifican una parte de las posibles barreras, por lo que estos resultados no representan una evaluación completa de accesibilidad.

La accesibilidad llega a más puntos de contacto

El alcance del tema también se amplió desde el punto de vista regulatorio. Desde junio de 2025, la European Accessibility Act es aplicable en la Unión Europea a determinados productos y servicios. La normativa incluye ámbitos como comercio electrónico, servicios bancarios, teléfonos, computadores, libros electrónicos y algunos servicios relacionados con transporte y contenidos audiovisuales.

En la práctica, esto lleva la accesibilidad a distintos momentos de la relación con el usuario. En transporte, por ejemplo, las exigencias pueden alcanzar páginas web y aplicaciones utilizadas para consultar horarios o comprar billetes. En servicios financieros también abarcan determinadas operaciones online. La accesibilidad deja así de concentrarse únicamente en el diseño de una interfaz y alcanza procesos completos.

Los contenidos audiovisuales forman parte de esa misma experiencia. Las pautas del World Wide Web Consortium (W3C) contemplan recursos como subtítulos para personas sordas o con dificultades auditivas, además de audiodescripción y transcripciones en determinados contenidos. Estos elementos buscan que la información no dependa de una sola forma de percepción.

La accesibilidad digital reúne así diseño, tecnología, contenido y servicio. Los datos de WebAIM muestran que las barreras siguen siendo frecuentes, mientras los estándares y la regulación amplían los puntos de contacto que deben considerarse. Para las empresas, el tema empieza a integrarse cada vez más en la manera en que sus usuarios acceden y utilizan productos, servicios y contenidos.

Los riesgos de la naturaleza entran en la gestión empresarial

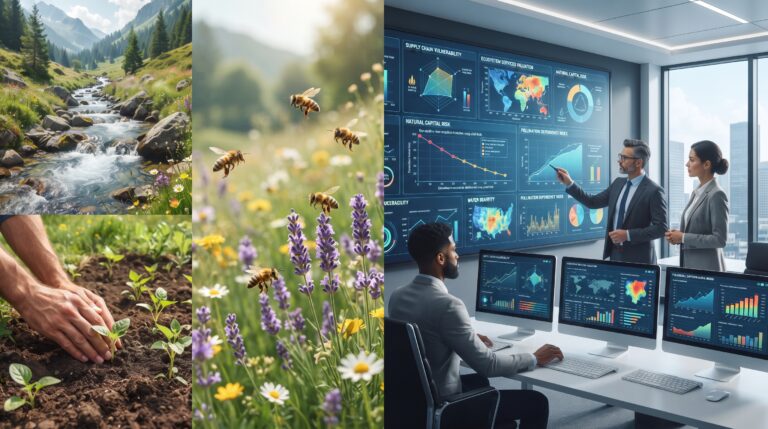
Los riesgos relacionados con la naturaleza comienzan a incorporarse a los análisis financieros de empresas e instituciones. Una revisión publicada en 2025 por la Taskforce on Nature-related Financial Disclosures (TNFD), la Universidad de Oxford y Global Canopy reunió más de 600 evidencias procedentes de 360 fuentes para analizar cómo las dependencias y los impactos sobre la naturaleza pueden generar consecuencias financieras.

El estudio encontró evidencia de efectos sobre variables como los flujos de caja, el costo de capital y el acceso al capital. TNFD advierte, sin embargo, que estos riesgos todavía no se evalúan ni divulgan de manera consistente como financieramente materiales y que la evidencia disponible a escala de empresas individuales sigue siendo menor que la existente a nivel agregado.

De la dependencia al riesgo financiero

La relación parte de los servicios que proporcionan los ecosistemas. TNFD identifica entre ellos el suministro y regulación del agua, la polinización, la regulación de riesgos como incendios e inundaciones y otros servicios de los que dependen las actividades empresariales. Los riesgos pueden aparecer cuando esas dependencias o los impactos sobre la naturaleza afectan la capacidad de una organización para operar.

La incorporación del tema a los reportes empresariales también aumenta. El TNFD Status Report 2025 registró 620 organizaciones de más de 50 países o áreas, incluidas instituciones financieras que representan USD 20 billones en activos bajo gestión, comprometidas a comenzar a reportar de acuerdo con sus recomendaciones. TNFD identificó además más de 500 informes de primera y segunda generación ya publicados.

El análisis está llegando también a las áreas financieras. TNFD y Accounting for Sustainability publicaron una guía dirigida a CFO para incorporar las dependencias, impactos, riesgos y oportunidades relacionados con la naturaleza en gestión de riesgos, asignación de capital, valoración, planificación financiera y decisiones estratégicas.

Estos desarrollos muestran cómo la evaluación de la naturaleza se está incorporando a herramientas utilizadas para analizar operaciones, financiación y exposición al riesgo. Las metodologías todavía evolucionan y su relevancia depende del sector, la ubicación de los activos y las dependencias específicas de cada actividad.

Las reseñas forman parte de la decisión antes de comprar

Las reseñas online se encuentran entre las fuentes que los consumidores consultan antes de comprar en comercios que no conocen. Una encuesta de YouGov publicada en enero de 2026 encontró que 69% de los adultos en Estados Unidos revisa opiniones de clientes para verificar un comercio online desconocido. El 65% comprueba además si ofrece opciones de pago seguras. El estudio se realizó con una muestra nacional representativa de 1.188 adultos y los resultados fueron ponderados por edad, raza, género, educación y región.

La existencia de opiniones no es la única señal que consideran los compradores. Entre los adultos que compran online y consultan reseñas, 59% considera importante que procedan de compradores verificados y 52% presta atención a los comentarios escritos con detalle. La actualidad de las opiniones importa para 49%. YouGov encontró también que 67% evitaría una tienda ante comentarios mayoritariamente negativos, mientras 59% lo haría si las reseñas parecieran falsas o excesivamente positivas.

Los resultados se repiten en otros mercados. Euroconsumers encuestó a 4.200 adultos de Bélgica, Italia, Portugal y España en una investigación publicada en noviembre de 2025. Seis de cada diez participantes dijeron consultar reseñas antes de comprar online. Entre quienes las habían consultado en su última compra, 78% señaló que desempeñaron un papel importante en su elección. El estudio también encontró que la consulta aumenta con el precio del producto y es más habitual en categorías como electrodomésticos y dispositivos tecnológicos.

El contenido también pesa en la evaluación

La investigación europea muestra diferencias en el tipo de información que los compradores consideran útil. Entre quienes consultaron reseñas, 82% dijo que aportaban información práctica, 78% las consideró creíbles y 74% señaló que permitían conocer una experiencia personal con el producto. El 65% valoró que estuvieran bien escritas y fueran detalladas. Euroconsumers también encontró que 75% considera que las reseñas falsas perjudican la confianza.

En América Latina, un estudio de Partoo y Episto realizado en 2024 con 1.178 participantes de México, Chile, Costa Rica, Perú y Colombia encontró que 81% consideraba una calificación inferior a cuatro sobre cinco como una barrera para visitar un establecimiento. Además, 69% señaló a Google como su plataforma preferida para realizar búsquedas locales. El estudio analiza principalmente la elección de establecimientos físicos, por lo que sus resultados ofrecen una referencia sobre búsquedas locales y no son directamente comparables con los datos de comercio electrónico de YouGov o Euroconsumers.

La autenticidad de las opiniones también ha atraído la atención de los reguladores. La Consumer Review Rule de la Federal Trade Commission de Estados Unidos entró en vigor el 21 de octubre de 2024 y prohíbe prácticas como comprar reseñas falsas o condicionar incentivos a que una opinión sea positiva o negativa. En diciembre de 2025, la FTC envió advertencias a diez empresas por posibles incumplimientos. La agencia indicó que las violaciones pueden derivar en acciones legales y sanciones civiles de hasta USD 53.088 por infracción.

La UE busca facilitar la transferencia de pymes ante el relevo generacional

Septiembre 02, 2026.- La Comisión Europea adoptó el 22 de junio de 2026 una nueva recomendación para facilitar la transferencia de pequeñas y medianas empresas. La medida responde a un escenario en el que un número creciente de propietarios se acerca al retiro sin un sucesor definido. Según el organismo, esta situación podría afectar a millones de compañías de la Unión Europea durante la próxima década.

La recomendación plantea reducir barreras administrativas, legales y fiscales, desarrollar herramientas digitales que conecten compradores y vendedores y ampliar programas de financiación y capacitación para potenciales sucesores. La Comisión también propone extender estas iniciativas a mujeres y otros grupos subrepresentados en el emprendimiento.

Adquirir una empresa como vía para emprender

La transferencia de negocios también forma parte del denominado entrepreneurship through acquisition (ETA) o emprendimiento por adquisición. Bajo este modelo, una persona adquiere una empresa que ya cuenta con operaciones, ingresos y clientes, en lugar de crear un negocio desde cero.

Un informe publicado en marzo de 2026 por Next Street y The Coppia Group señala que más de 50% de las empresas estadounidenses con empleados —casi 3 millones— pertenece a personas próximas al retiro. Según el reporte, dos de cada tres propietarios no están preparados con un plan de sucesión. El estudio analiza la adquisición empresarial como una de las alternativas para transferir estos negocios a nuevos propietarios.

Una modalidad específica son los search funds, mediante los cuales emprendedores reúnen capital para buscar y adquirir una compañía que posteriormente dirigirán. El 2026 Search Fund Study de Stanford Graduate School of Business registra una tasa agregada de adquisición de 58% entre los fondos estudiados en Estados Unidos y Canadá desde 1984. La adquisición tarda típicamente alrededor de 20 meses y, entre las operaciones realizadas en 2024 y 2025, el precio mediano de compra fue de USD 16 millones.

Los search funds constituyen una modalidad particular de adquisición empresarial y sus resultados no representan al conjunto de transferencias de pequeñas empresas. Los datos de Stanford muestran el desarrollo de este modelo específico, mientras el informe de Next Street analiza el ETA desde una perspectiva más amplia. En Europa, la recomendación de 2026 actualiza el marco desarrollado por la Comisión desde 1994 para facilitar la continuidad de las pymes cuando cambia su propietario.

Comprar es fácil; devolver no siempre: la posventa entra en la estrategia de marca

Septiembre 1, 2026.– Las condiciones para devolver una compra forman parte de los factores que algunos consumidores consideran antes de completar una transacción. Según el 2025 Retail Returns Landscape, elaborado por la National Retail Federation (NRF) y Happy Returns, 82% de los consumidores encuestados consideró importantes las devoluciones gratuitas al comprar online. Además, 71% dijo que sería menos probable que volviera a comprar con un retailer después de una mala experiencia de devolución.

El informe, publicado el 15 de octubre de 2025, también estimó la dimensión económica de las devoluciones en Estados Unidos. Los retailers participantes proyectaban que 15,8% de sus ventas anuales sería devuelto en 2025, por un valor de US$849.900 millones. Para las ventas online, la tasa estimada alcanzaba 19,3%. Las cifras fueron proyecciones realizadas antes del cierre de 2025 y no corresponden a un resultado definitivo del año.

Las expectativas también incluyen la rapidez del proceso. El 76% de los consumidores encuestados señaló que sería más probable que eligiera una opción de devolución con reembolso o cambio inmediato. Al mismo tiempo, la proporción que dijo que una mala experiencia reduciría la posibilidad de volver a comprar con el mismo retailer pasó de 67% en 2024 a 71% en 2025.

Devolver también genera costos

Para los comercios, las devoluciones representan además costos operativos. Entre los profesionales de comercio electrónico consultados que cobran por devolver productos, 40% mencionó el aumento del costo de procesamiento y otro 40% señaló el incremento de los gastos de transporte como razones para aplicar esos cargos. El 64% de los participantes consideraba prioritario actualizar su proceso de devoluciones durante los siguientes seis meses.

El fraude añade otra variable al proceso. En mayo de 2026, NRF publicó una conversación con ejecutivos de Happy Returns en la que la empresa informó que, según sus datos internos recopilados durante 2026, hasta ese momento, casi uno de cada cinco pedidos fraudulentos detectados provenía de redes organizadas. Sin embargo, esta cifra corresponde a información de Happy Returns y no a una medición de todo el mercado minorista estadounidense.

El estudio de NRF y Happy Returns se basó en encuestas realizadas en 2025 a 2.006 consumidores que habían devuelto al menos una compra online durante los 12 meses anteriores y a 358 profesionales de comercio electrónico de grandes retailers estadounidenses. Sus resultados muestran que condiciones como el costo de devolver un producto, la rapidez del reembolso y la experiencia del proceso forman parte de la relación entre el comprador y el comercio después de la venta.

Los servicios ganan peso en el comercio mundial

Los servicios aumentaron su participación en el comercio mundial durante 2025. Según las estadísticas más recientes de la Organización Mundial del Comercio (OMC), representaron 27,5% del comercio global, su nivel más alto desde 2005. En conjunto, el comercio mundial de mercancías y servicios comerciales aumentó 8% y alcanzó USD 34,89 billones.

La OMC prevé que los servicios mantengan en 2026 un crecimiento superior al de las mercancías. El volumen del comercio mundial de servicios aumentó 5,3% en 2025 y crecería 4,8% este año en el escenario base del organismo. Para el comercio de mercancías, la previsión es de 1,9%. El pronóstico fue publicado en marzo y continúa siendo el más reciente; la próxima actualización está prevista para octubre.

El comportamiento varía entre categorías. La OMC señala que el crecimiento de los viajes se moderó en 2025 después de la recuperación posterior a la pandemia, mientras los servicios suministrados digitalmente y otros servicios comerciales mantuvieron un crecimiento sólido.

Los servicios digitales amplían su participación

Las exportaciones mundiales de servicios suministrados digitalmente alcanzaron USD 5,26 billones en 2025, 10% más que un año antes. Estos servicios representaron 15,2% de las exportaciones mundiales de bienes y servicios e incluyen actividades financieras, informáticas y profesionales comercializadas a través de redes digitales.

La OMC actualizó en julio de 2026 su conjunto de datos sobre este segmento. La base abarca más de 200 economías y regiones y ocho subsectores entre 2005 y 2025, y considera servicios suministrados mediante internet, aplicaciones, correo electrónico, llamadas de voz o video y plataformas digitales de intermediación. La organización mantiene además estadísticas de comercio de servicios comerciales para más de 35 sectores.

Las perspectivas para 2026 están sujetas a las condiciones del comercio internacional. En su escenario base, la OMC proyecta un crecimiento de 4,8% para el comercio de servicios. En un escenario ajustado que incorpora los efectos del conflicto de Oriente Medio sobre la actividad económica, el transporte y los viajes, la expansión podría reducirse a 4,1%, 0,7 puntos porcentuales menos.

Esta versión la considero más sólida: abre con el dato actualizado, diferencia claramente valor del comercio y crecimiento en volumen, incorpora un dato concreto sobre servicios digitales y elimina las frases más interpretativas. El título “Los servicios ganan peso en el comercio mundial” sí lo mantendría: el 27,5% y el máximo desde 2005 lo respaldan directamente.

El costo de captar clientes aumenta entre los marketers B2C

Agosto 31,2026.- Captar nuevos clientes se está encareciendo para una parte amplia de los profesionales de marketing B2C. El State of B2C Marketing 2025 de Klaviyo, realizado con más de 1.500 participantes, encontró que 73% reportó un aumento del costo de adquisición de clientes (CAC) durante el año anterior. El dato pone el foco sobre una variable que conecta directamente el gasto destinado a captar compradores con los resultados obtenidos.

El aumento del CAC, sin embargo, no produjo el mismo escenario para todas las empresas. Un 38% registró un crecimiento simultáneo del costo de adquisición y del valor de vida del cliente (CLV). Para otro 23%, el CAC aumentó mientras el CLV se mantuvo estable. En 12% de los casos, el costo subió mientras disminuyó el valor generado por el cliente. Las diferencias muestran que un mayor costo de captación puede coincidir con resultados distintos después de la adquisición.

La medición todavía tiene brechas

La presión sobre los costos también encuentra empresas que todavía no tienen visibilidad completa sobre esta métrica. El 2025 B2B Sales & Marketing Benchmark Report de Norwest encontró que 45% de los 177 líderes de ventas y marketing consultados no conocía el CAC promedio de su organización. La muestra corresponde a compañías B2B respaldadas por capital de riesgo o capital privado, principalmente de Norteamérica e Israel.

Entre las empresas que sí reportaron el indicador, Norwest encontró diferencias relacionadas con el tamaño de los contratos. El CAC aumentó a medida que creció el valor anual de los acuerdos analizados, una señal de que el costo de captación depende también del tipo de cliente y de la complejidad comercial. Esto limita las comparaciones basadas únicamente en un promedio general y amplía el análisis hacia el valor que genera cada relación.

Los datos de ambos estudios colocan el costo de adquisición dentro de una discusión más amplia sobre la eficiencia de la inversión en marketing. El aumento registrado entre los profesionales B2C no implica por sí mismo un menor rendimiento, pero sí muestra que captar más clientes y generar más valor no siempre avanzan al mismo ritmo. En ese escenario, CAC y CLV ofrecen dos lecturas complementarias sobre el costo de crecer y el retorno que producen los clientes incorporados.

Empresas digitales, sistemas desconectados

0

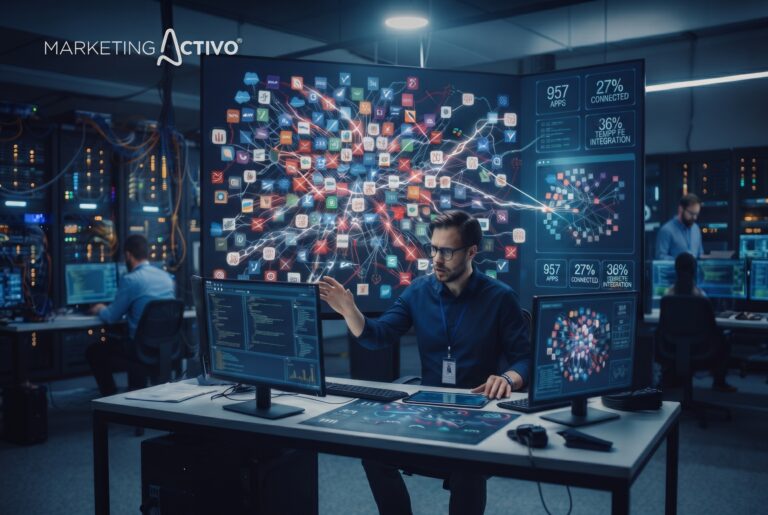
Agosto 31.2026.- Las empresas suman aplicaciones para gestionar sus operaciones, pero conectar esas herramientas sigue siendo un desafío. El Connectivity Benchmark Report 2026 de MuleSoft, basado en una encuesta a 1.050 líderes de tecnología, encontró que las organizaciones administran en promedio 957 aplicaciones y solo 27% están conectadas. Un año antes, el promedio era de 897 aplicaciones. El estudio también señala que los equipos de tecnología dedican 36% de su tiempo a diseñar, construir y probar nuevas integraciones personalizadas entre sistemas y datos.

La fragmentación coincide con otras presiones sobre los departamentos de tecnología. Según el mismo informe, 26% de los proyectos de TI no se entregó a tiempo durante los 12 meses anteriores y 71% de los encuestados considera que su infraestructura tecnológica hace que los sistemas sean excesivamente dependientes entre sí. La interoperabilidad —la capacidad de distintas tecnologías para intercambiar y utilizar información— adquiere relevancia en organizaciones que deben conectar un número creciente de aplicaciones.

El costo de cambiar de proveedor

La dependencia tecnológica también está bajo la mirada de los reguladores. En junio de 2026, la Comisión Europea comunicó su posición preliminar de que Amazon Web Services (AWS) y Microsoft Azure, el mayor y el segundo mayor servicio de computación en la nube de la Unión Europea, deberían ser designados como gatekeepers bajo la Ley de Mercados Digitales. La Comisión señaló que ambos cuentan con amplias bases de usuarios y ecosistemas y parecen beneficiarse de efectos de dependencia y altos costos de cambio. Amazon y Microsoft pueden responder antes de que se adopte una decisión definitiva.

El alcance del mercado explica parte de la atención regulatoria. Datos de Eurostat muestran que 52,7% de las empresas de la Unión Europea utilizó servicios de computación en la nube de pago en 2025, frente a 45,3% en 2023 y 17,8% en 2014. Entre las grandes empresas, la proporción llegó a 85% en 2025. La Comisión abrió en noviembre de 2025 tres investigaciones sobre el mercado de servicios en la nube, dos de ellas centradas en AWS y Azure y otra en las condiciones de competencia del sector.

La expansión de aplicaciones y servicios en la nube añade variables a las decisiones de inversión tecnológica. Precio y funcionalidades siguen siendo criterios centrales, pero también cuentan el trabajo necesario para integrar una herramienta, su compatibilidad con los sistemas existentes y las dificultades para trasladar operaciones a otro proveedor. Con un promedio cercano a mil aplicaciones entre las organizaciones encuestadas por MuleSoft, administrar las conexiones entre sistemas se convierte en otra parte del costo de una infraestructura digital cada vez más amplia.

Del reconocimiento a la compra: el papel de la disponibilidad

Agosto 28, 2026.- Una marca puede ser conocida, recordada y considerada por un consumidor y, aun así, perder la venta. Basta con que no esté en el establecimiento habitual, aparezca agotada en una plataforma digital o no llegue al canal donde ocurre la compra. La disponibilidad física se convierte así en una extensión de la estrategia de marca: generar demanda sirve de poco si el producto no puede encontrarse cuando surge la necesidad.

De la intención a la disponibilidad

La relación entre disponibilidad y crecimiento ocupa un lugar importante en la investigación del Ehrenberg-Bass Institute for Marketing Science. Su enfoque distingue entre disponibilidad mental -la facilidad con que una marca viene a la mente – y disponibilidad física, relacionada con las posibilidades reales de encontrarla y comprarla. Desde esta perspectiva, ampliar la presencia en puntos de venta y canales aumenta las ocasiones en las que una marca puede estar disponible para ser elegida.

Los quiebres de stock muestran qué ocurre cuando esa disponibilidad falla. En un análisis publicado en septiembre de 2024, NIQ señaló que controlar la disponibilidad por tienda y por producto (SKU) es fundamental en el comercio omnicanal.

Un producto agotado puede afectar la experiencia del comprador y favorecer que pruebe otra alternativa. La firma también advierte que los promedios generales pueden ocultar diferencias importantes entre establecimientos y canales.

La conexión con la publicidad también es directa. Contar con información local y precisa sobre disponibilidad podría generar ahorros de hasta 60% anual en gasto publicitario previamente desperdiciado, en los escenarios analizados, según la misma fuente. La cifra no representa un resultado universal para todas las marcas, pero ilustra un problema concreto: promocionar un producto que no está disponible puede reducir la eficiencia de una campaña.

Por eso, la distribución empieza a tener una lectura más amplia desde marketing. No se trata solo de conseguir más espacios en una estantería, sino de saber dónde y cuándo una marca necesita estar disponible.

Cobertura de puntos de venta, disponibilidad por SKU, frecuencia de quiebres, presencia en plataformas digitales y diferencias entre canales pueden complementar las métricas tradicionales de campaña y ayudar a detectar oportunidades de venta que se están perdiendo.

La disponibilidad no reemplaza la construcción de marca ni la publicidad. Las conecta con el momento de compra. Una campaña puede hacer que el consumidor recuerde un producto y considere adquirirlo; la distribución y el inventario ayudan a determinar si finalmente podrá hacerlo. En un mercado con múltiples alternativas, ser fácil de encontrar y comprar es una condición para convertir parte de la demanda generada por la marca en ventas.